2025年全球超大规模云市场技术支出与互联网数据服务市场份额展望
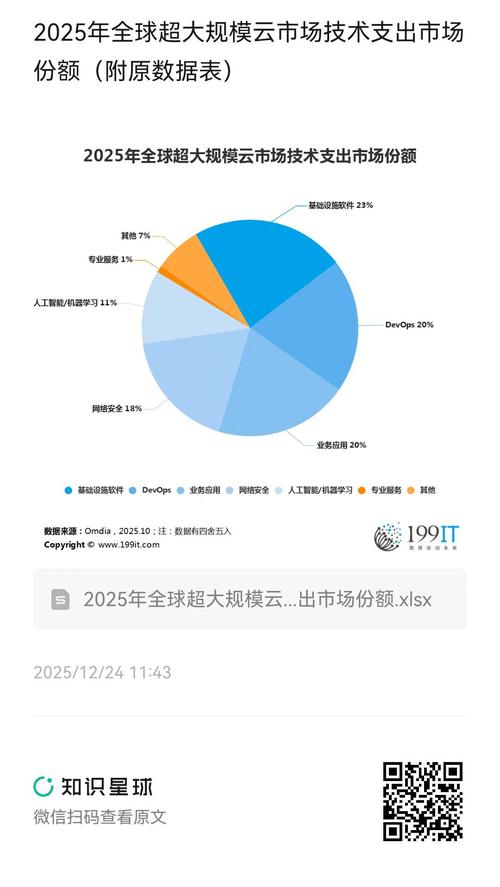
随着企业数字化转型的深入推进,全球超大规模云市场(Hyperscale Cloud Market)持续扩张,技术支出结构正在发生深刻变化。根据多家市场研究机构(如Gartner、IDC、Synergy Research Group)的预测与趋势分析,2025年全球超大规模云服务商的技术支出将保持两位数增长,其中互联网数据服务(包括CDN、DNS、云原生数据库、数据湖、数据集成与分析服务等)成为关键增长引擎。本文梳理2025年全球超大规模云市场的技术支出规模、结构及其份额分布,并重点分析互联网数据服务在其中的地位与竞争格局。
一、全球超大规模云市场技术支出总体规模
2025年,全球超大规模云市场(涵盖IaaS、PaaS、SaaS及配套数据中心基础设施)的技术支出预计将达到 7,500亿至8,200亿美元 区间(按最终用户支出口径),2023-2025年复合年增长率(CAGR)约为 15%-18%。若仅统计超大规模数据中心运营商(如AWS、Microsoft Azure、Google Cloud、Meta、阿里云等)的资本性与技术性支出(含服务器、存储、网络、软件及服务采购),2025年规模预计突破 3,000亿美元。增长动力主要来自AI工作负载的爆发性需求、数据主权与合规要求推动的本地化部署、以及边缘计算与云边协同的普及。
从区域分布看,北美仍占据最大支出份额(约 45%),亚太地区(尤其是中国、印度、日本)增速领先,2025年份额预计提升至 30% 左右,欧洲、中东和非洲合计约占 20%,拉丁美洲约占 5%。
二、技术支出结构:互联网数据服务占比提升
在超大规模云技术支出中,基础设施硬件(服务器、存储、网络设备)仍占最大比重(约 40%-45%),但软件与数据服务类支出增速更快。2025年,互联网数据服务(Internet Data Services)—包括云原生数据库(关系型与非关系型)、数据仓库与数据湖、数据集成与ETL、CDN与边缘分发、DNS与流量管理、API网关与消息队列、实时流处理、可观测性数据平台等—预计占超大规模云技术总支出的 18%-22%,规模约为 550亿至700亿美元。相比之下,2022年该比例仅为 13%-15%,提升显著。
驱动互联网数据服务支出增长的主要因素包括:
- 数据密集型AI应用的普及(训练与推理需要海量数据存储、清洗、标注与流动);
- 云原生数据库与数据湖仓一体架构的加速迁移;
- 全球CDN与边缘节点的扩容,以支持低延迟内容分发与实时互动;
- 数据安全与合规服务(如数据加密、隐私计算、数据脱敏)的常态化采购;
- 企业从自建数据平台转向托管数据服务,推动OPEX支出上升。
三、互联网数据服务细分市场份额与竞争格局(2025年预测)
- 云原生数据库服务:占互联网数据服务支出的约 30%-35%。AWS(Aurora、DynamoDB)、Microsoft(Azure SQL、Cosmos DB)、Google Cloud(Spanner、BigQuery)合计份额超过 70%,阿里云、腾讯云、华为云在亚太及中国市场占据主要份额。
- 数据湖与分析平台:占 20%-25%。Snowflake、Databricks 等独立厂商在数据湖仓领域保持强劲竞争力,但超大规模云厂商通过集成服务(如AWS Lake Formation、Azure Synapse、Google BigQuery)争夺份额;互联网数据服务模式从传统许可转向按量付费。
- CDN与边缘分发服务:占 15%-18%。Akamai、Cloudflare 与传统云厂商(AWS CloudFront、Azure Front Door、阿里云CDN)竞争激烈;边缘计算侧的数据处理(边缘缓存、边缘函数)带来增量市场。
- 数据集成与流处理:占 10%-12%。Confluent(Kafka)、AWS Kinesis、Google Pub/Sub 等流数据服务需求旺盛;数据集成工具(Airbyte、Fivetran 类)被云平台原生集成。
- DNS与流量管理:占 5%-7%。由Cloudflare、AWS Route 53、Akamai等主导,市场竞争较为集中。
- 可观测性与安全数据服务:占 8%-10%。围绕日志、指标、追踪的统一观测与安全分析在云原生环境渗透率快速上升。
从超大规模云服务商的角度看,2025年互联网数据服务收入份额呈现“一超两强”格局:Amazon(AWS)在数据库与CDN领域领先,Microsoft 凭借Azure与混合数据服务紧追,Google Cloud 以数据分析与AI驱动的数据服务占据差异化优势;中国市场中,阿里云、华为云、腾讯云合计在互联网数据服务市场份额预计超过 60%,聚焦政务、金融、互联网等行业。
四、2025年趋势与不确定性
需要指出的是,2025年的市场实际份额会受到宏观经济波动(如企业IT预算收紧)、地缘政治导致的供应链重塑、AI算力供需节奏、以及各地数据治理法规(如欧盟数据法案)执行力度的显著影响。美国市场研究机构对2025年超大规模云互联网数据服务支出的相对份额进行动态上修或下修较为常态化。因此,上述份额判断应视为基期(截至2024年末信息)下的大概率情景,后续以各研究机构(Gartner、IDC、Synergy Research)的最新季度统计为准。整体而言,2025年全球超大规模云市场中,互联网数据服务将继续是增长最快、创新最活跃的版块,占整体技术支出比重将首次迈上两成台阶,巨头云厂商在未来几年将继续主导并吸引投资。
最新产品